为什么工业人搞理财实践,要先求稳?
工业从业者的收入结构太特殊了。大部分人拿固定月薪,年底发一次性奖金,收入波动远不如互联网、创业行业大,但也没那么多一夜暴富的机会。你每天要么泡车间,要么倒班赶项目,剩下的时间只想睡觉,根本没精力研究高风险投资。
我去年见过一个做设备工程师的老哥,拿20万年终奖全部砸进了所谓的“新能源牛股”,三个月亏了快14万,孩子的私立小学学费差点凑不出来,跟我喝酒的时候唉声叹气,说悔得肠子都青了。
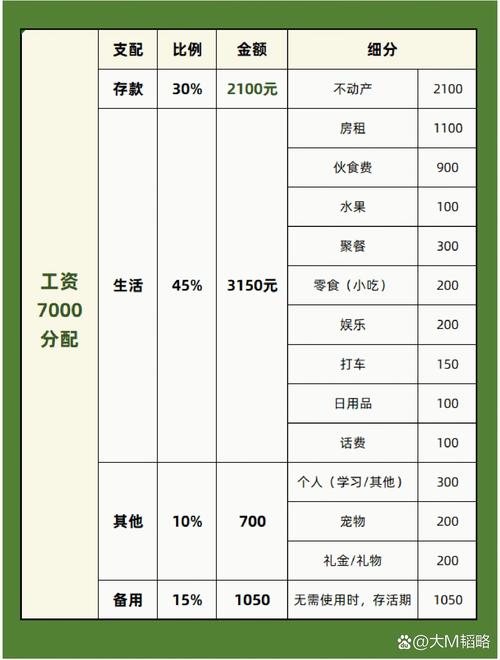
适合工业人的低风险理财实践路径
说实话,不需要你懂什么K线、财报,就按三步来就行:
- ✅ 第一步:先留足应急金。至少留3-6个月的家庭生活费,放货币基金或者国债逆回购里,随取随用。万一遇到工厂搬迁、行业裁员,你至少有半年的缓冲期,不用慌慌张张割肉理财持仓。
- 💡 第二步:长期定投宽基指数。你没时间盯盘,别碰个股别碰短线,就买沪深300、中证500这类宽基指数基金,每个月发了工资自动扣,不用你天天看。
- ❗ 第三步:闲钱投资。只用三年以上不用的钱投进去,千万别拿孩子学费、房贷钱进场,涨了当然好,跌了你也不用急着用钱割肉。
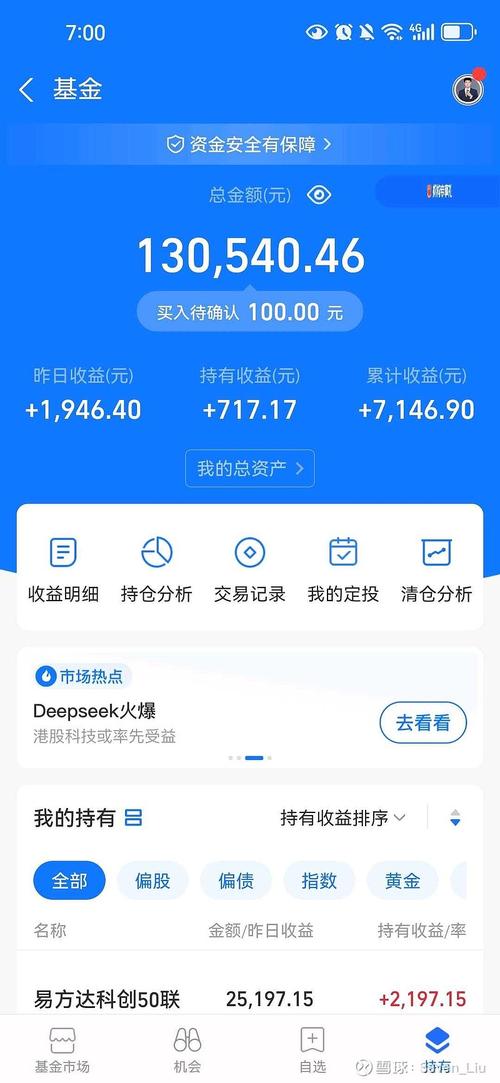
普通人做理财实践最容易踩的几个坑
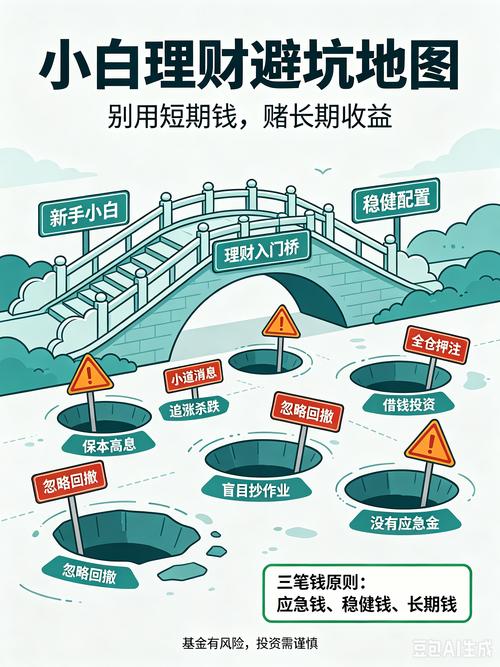
我见过太多人理财赚不到钱,不是运气不好,是踩了没必要的坑:
第一个坑:加杠杆借钱理财。别听网上什么“用银行的钱赚钱”,你攒点血汗钱不容易,加一倍杠杆,跌个20%你本金就没了,真爆仓了,你连工作都受影响,犯不上。
第二个坑:追热点买风口票。去年炒AI今年炒存储,你连这些公司生产什么产品都搞不清楚,进去就是给机构接盘。老老实实拿自己能看懂的收益,比什么都强。
第三个坑:从来不复盘调整。买了就扔那不管,亏了就直接删软件,这不是理财,这是撞大运。理财实践本来就是边做边调整,你哪怕每个季度花一个下午,看看自己的持仓收益,把亏了一半还没起色的垃圾换掉,都比扔那不管强。你倒班没时间,挤一挤,休息日抽两个小时总抽得出来吧。
很多人总想着理财就要一年赚几十个点,要一夜暴富。其实对我们普通人来说,能每年稳稳赚个五到十个点,跑赢通胀,攒下的钱慢慢生钱,十年下来就是一笔不小的积蓄。够给孩子攒出国留学的钱,够给自己攒一笔养老钱,这就够了。
